Contabilidad Agropecuaria: Conceptos Básicos y Aplicaciones
Key Concepts: Contabilidad agropecuaria, actividad primaria, agricultura, ganadería, pesca, actividad forestal, minería, unidad de producción agrícola, actividad agropecuaria, empresas agropecuarias (complementarias, suplementarias, conjuntas, independientes, competitivas), unidad animal, sistema de información financiera, costos agropecuarios (fijos, variables, directos, indirectos), gastos, cultivos (alimenticios, de exportación, industriales), porcicultura, ciclo de vida porcino (gestación, maternidad, transición), etapas de producción porcina (reproducción, crianza, crecimiento y finalización), estados financieros, plan único de cuentas, semovientes, amortización, evaluación de porcinos.
1. Introducción a la Contabilidad Agropecuaria
La contabilidad agropecuaria es el registro detallado de las operaciones financieras de una empresa agropecuaria. Es crucial entender el rubro y sus procesos para interpretar correctamente los resultados.
2. Actividad Primaria
La actividad primaria se refiere a los sectores productivos primarios que extraen bienes y servicios de los recursos naturales. Incluye:
- Agricultura: Trabajo de la tierra para obtener materias primas para el consumo humano.
- Ganadería: Crianza y producción de animales para diversos usos.
- Pesca: Extracción de animales del mar.
- Actividad Forestal: Trabajo de la madera de los bosques, regulada por su impacto ambiental.
- Minería: Explotación de minas.
Estos sectores son la base del producto interno bruto en algunos países.
3. Unidad de Producción Agrícola
La unidad de producción agrícola ha evolucionado a lo largo de la historia. Inicialmente, las civilizaciones se trasladaban buscando recursos. Con el Neolítico, el hombre aprendió a sembrar, permitiendo asentamientos permanentes y la especialización del trabajo. La agricultura ha sido fundamental en el desarrollo económico. La implementación de nuevas técnicas, herramientas y la genética han sido avances significativos.
4. Actividad Agropecuaria
La actividad agropecuaria engloba la agricultura y la ganadería. La ganadería incluye la crianza de diversas especies (no solo bovina) como cerdos, ovejas, pollos, etc. Se menciona un ejemplo puntual de contabilidad en la porcicultura (crianza de cerdos).
5. Tipos de Empresas Agropecuarias
Las empresas agropecuarias se clasifican en:
- Complementarias
- Suplementarias
- Conjuntas
- Independientes
- Competitivas
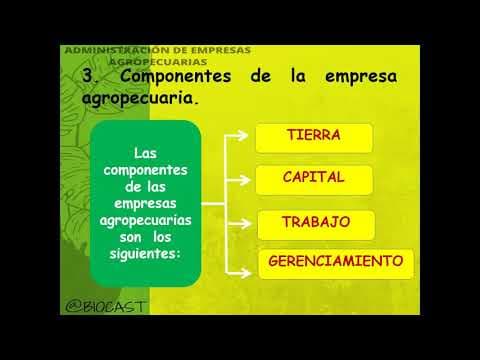
Dependen de factores como la tierra, el capital, la mano de obra y una buena gerencia.
6. Unidad Animal
La unidad animal es una unidad de medida en la actividad agropecuaria, donde 450 kilogramos de un espécimen vivo constituyen una unidad animal.
7. Sistema de Información Financiera
El sistema de información financiera permite conocer el estado económico de una empresa a través del procesamiento de notas de crédito y débito, así como de cuentas contables durante un período determinado.
Funciones del Sistema Contable:
- Financiera: Medir los recursos monetarios.
- Económica: Obtener resultados por rubros.
- Histórica: Registrar cronológicamente las operaciones.
- Estadística: Comparar cantidades y valores para la toma de decisiones.
- Fiscal: Mejorar las contribuciones tributarias según la ley.
Importancia de la Contabilidad:
- Información necesaria para mejorar la infraestructura de la finca.
- Informaciones comparativas.
- Proporcionar información para la toma de decisiones.
- Facilitar compromisos contractuales y la obtención de crédito.
- Proporcionar información para la investigación científica.
8. Costos Agropecuarios
Los costos agropecuarios se agrupan por:
- Naturaleza (semillas, fertilizantes, mano de obra, etc.)
- Producción duradera (equipos)
- Servicios contratados externamente
Clasificación de Costos:
- Fijos: Depreciación.
- Variables: Gasolina, insumos.
- Directos: Propios de la agropecuaria.
- Indirectos: No directamente relacionados con la producción.
Se calculan costos totales y unitarios.
9. Gastos y Cuentas Contables
Los gastos y las cuentas contables son esenciales para mantener la productividad de la empresa agropecuaria. Esto se logra con sistemas de información gerencial a través de la información contable.
10. Evolución de la Actividad Agropecuaria en Venezuela
La actividad agropecuaria fue la principal fuente de ingresos en Venezuela antes del petróleo. Los cultivos se dividían en:
- Alimenticios: Maíz, arroz, caraotas, yuca.
- De Exportación: Café, cacao, plátano.
- Industriales: Caña de azúcar, tabaco, algodón.
Venezuela fue pionera en la producción de café y azúcar. La ganadería incluía bovinos, porcinos, caprinos y ovinos. Con la aparición del petróleo, la producción agropecuaria ha disminuido debido a nuevas políticas.
11. Contabilización de la Porcicultura
La porcicultura es la crianza de cerdos, influenciada por factores como el clima, el transporte, las herramientas y el mercadeo. Requiere conocimientos en economía y administración. Los aspectos del desempeño del porcicultor incluyen el cebador, levantado, criador comercial, crear comercial y cebador y el creador de puros.
Ciclo de Vida Porcino:
- Gestación: 114 días.
- Maternidad: Desde el parto hasta el destete (21-28 días).
- Transición: Alojamiento de los lechones en grupos.
Etapas de Producción:
- Reproducción: Selección de hembras y machos.
- Crianza: En uno, dos o tres sitios, según la finalidad.
- Crecimiento y Finalización: Vinculados a la alimentación y nutrición en las distintas etapas.
12. Aspectos Contables de la Porcicultura
El capital para la conformación de una sociedad puede ser aportado por varias personas, representadas por una persona jurídica. Esto obliga a llevar la contabilidad, presentar estados financieros y hacerlos de conocimiento público.
Estados Financieros:
- Medios intermedios
- Estados de inventarios
- Estados financieros extraordinarios
- Estado de liquidación
- Estados financieros presentados a las autoridades
Elementos de un Estado Financiero (Plan Único de Cuentas):
- Costos
- Gastos
- Ingresos
- Activos
- Pasivos
- Patrimonio
La codificación del catálogo de cuentas se estructura en clases, grupos, cuentas y subcuentas. Las clases 1, 2 y 3 conforman el balance general, y las clases 4, 5 y 6 son las ventas en el estado.
En la porcicultura, los porcinos se clasifican en el grupo de semovientes, que a su vez se clasifica en el grupo de propiedades, planta y equipo y animales para el mejoramiento de raza. También son parte del inventario para la venta o cría, clasificados como activos móviles o fijos.
13. Ejemplos Contables en la Porcicultura
Se presenta un ejemplo de registro contable de una granja porcícola con cinco empresas productoras de cría, mostrando cómo se registran los lechones nacidos y su valor estimado.
También se muestra un ejemplo de cómo calcular la amortización de los porcinos, dividiendo el precio de compra entre la vida útil estimada.
14. Evaluación de Porcinos
La evaluación de los porcinos implica determinar el precio de venta, tomando en cuenta todas las etapas desde la gestación hasta la venta, así como los gastos incurridos (alimentación, alojamiento, gastos generales, mano de obra).
Cálculos:
- Costo inicial de la hembra reproductora (ciclo de vida de 6 partos).
- Costo anual del macho reproductor (ciclo de vida de 2 años).
- Nacimiento del lechón.
- Costo del lechón de pre levante y levante.
Se detallan los asientos contables de los costos incurridos por mano de obra, alimentación y gastos generales.
15. Cálculo Detallado de Costos
Se explica cómo calcular el costo de la hembra reproductora, incluyendo los días de pre iniciación (60 días). Se calcula la alimentación, la mano de obra directa e indirecta, los gastos generales y el alojamiento (utilizando el método de línea recta).
Se explica el cálculo del costo anual del macho, similar al de la hembra, pero con algunas diferencias en el cálculo de la alimentación.
Se explica el cálculo del valor servicio fuerte, tomando en cuenta el costo anual del macho, la relación en a por cada macho y el promedio de partos del año.
Se explica el cálculo del nacimiento de lechón, tomando en cuenta los 114 días de gestación. Se calcula el valor de la hembra, la alimentación, los gastos generales, el alojamiento y la tasa de mortalidad.
16. Conclusión
La contabilidad agropecuaria, especialmente en la porcicultura, requiere un conocimiento profundo de los procesos biológicos y productivos, así como de los principios contables. La correcta contabilización y evaluación de los costos son fundamentales para la toma de decisiones y la rentabilidad de la empresa.
AI summaries can miss context or contain errors. Check important details against the original video.